Какими государственными инструментами защиты вы можете воспользоваться
школа безопасности
Ещё несколько лет назад основная ставка в борьбе с финансовым мошенничеством делалась на то, чтобы банк успел распознать подозрительную операцию. Теперь подход изменился. Государство пытается встроить в финансовую систему несколько последовательных «предохранителей»: одни не дают мошеннику оформить кредит, другие задерживают перевод, третьи затрудняют снятие наличных, четвёртые создают ответственность для финансовой организации.
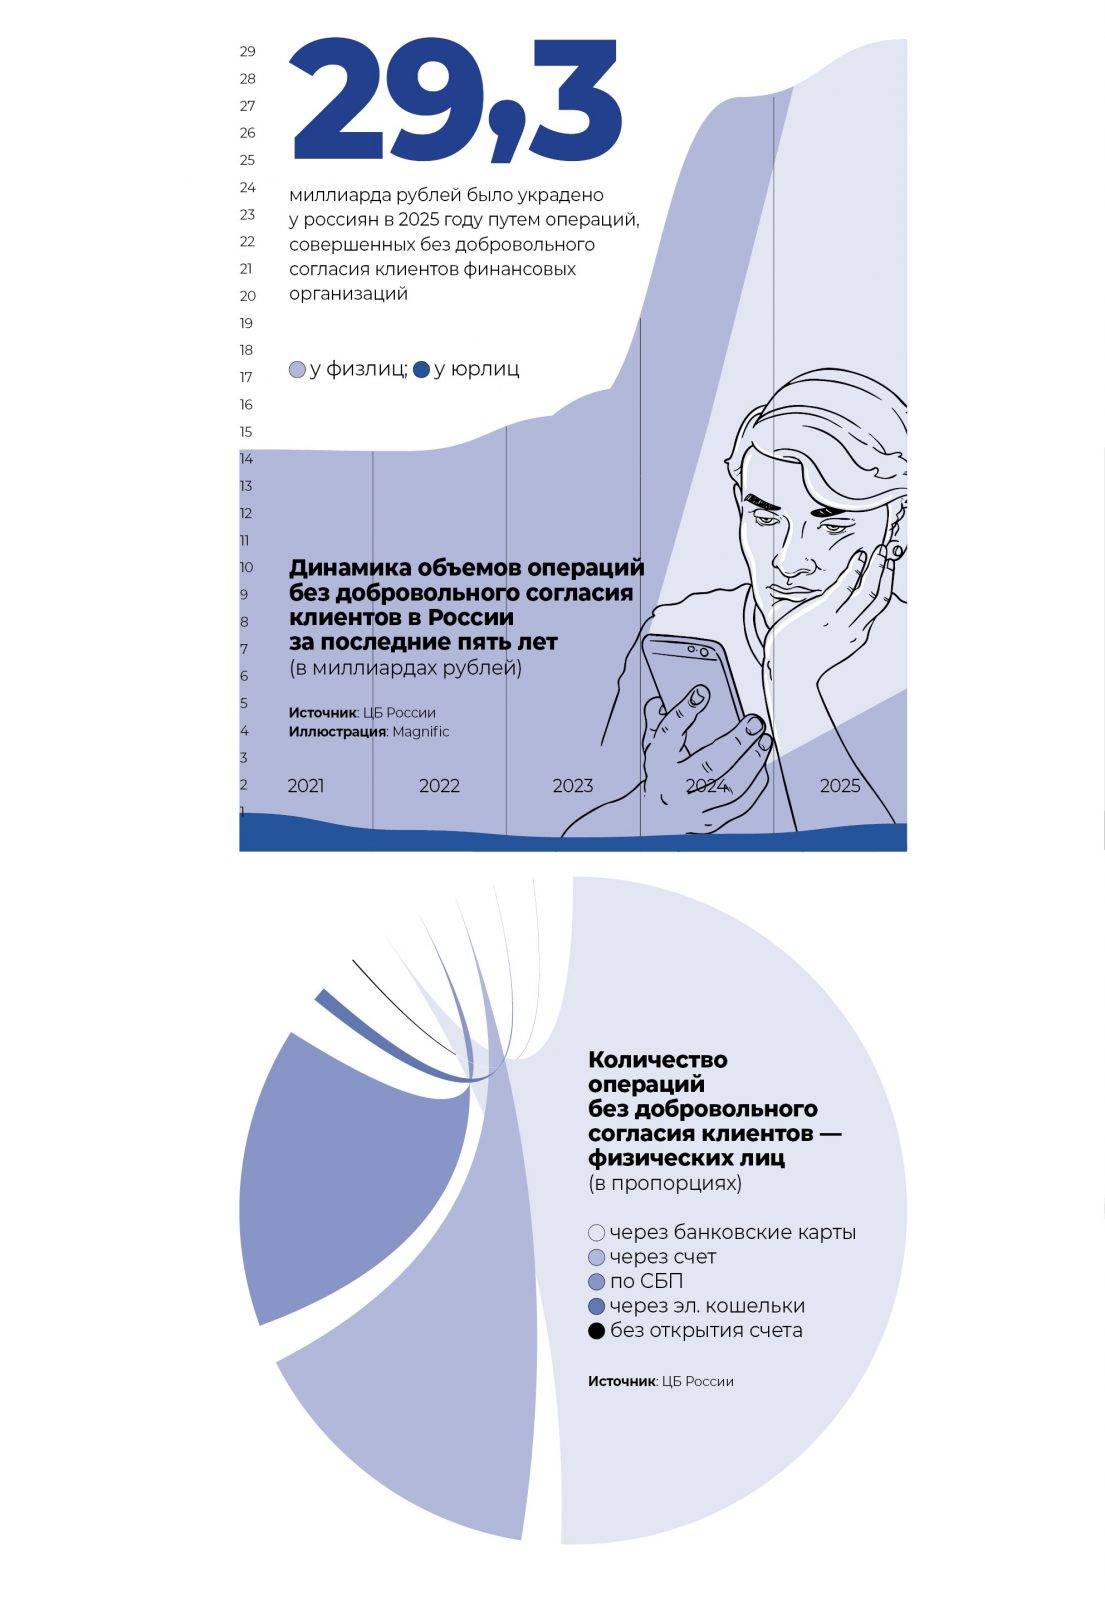
Особенно быстро система менялась в 2025–2026 годах. Поэтому сегодня у граждан есть целый набор инструментов, которые должны помешать мошеннику добраться до чужих денег.
- Самозапрет на кредиты и займы
Действует с 1 марта 2025 года. Гражданин может бесплатно установить его через «Госуслуги» или МФЦ. Информация о запрете попадает в кредитную историю, а банк или МФО обязаны проверить её до заключения договора.
Если запрет действует, кредитор должен отказать в выдаче соответствующего займа. Самозапрет сохраняется, пока гражданин его не снимет. Снятие тоже проходит через кредитную историю. - Период охлаждения для крупных кредитов
Даже без самозапрета получить крупный потребительский кредит мгновенно нельзя. С 1 сентября 2025 года действует обязательный период охлаждения.
При сумме от 50 тыс. до 200 тыс. рублей деньги становятся доступны не ранее чем через четыре часа после заключения договора. Если сумма превышает 200 тыс. рублей — через 48 часов. Правило действует и при дистанционном оформлении, и в офисе банка или МФО.
Эта пауза должна дать человеку время остановиться, позвонить в банк или посоветоваться с родственниками. - «Вторая рука» — доверенный человек для банковских операций
Гражданин может назначить уполномоченного помощника, которого называют «второй рукой». В зависимости от условий соглашения с банком помощник сможет подтверждать или отклонять некоторые операции клиента — например, переводы или снятие наличных.
Сам помощник не распоряжается деньгами и не может инициировать перевод. Он получает уведомление и решает, согласовать ли конкретную операцию.
Механизм рассчитан на ситуации, когда человек находится под психологическим давлением мошенника. Пока жертву убеждают срочно снять деньги или перевести их на «безопасный» счёт, доверенный человек может увидеть операцию со стороны и остановить её. - Доверенное лицо при оформлении кредита
Отдельно предусмотрена возможность назначить уполномоченное лицо для подтверждения заключения договора потребительского кредита или займа. Это не то же самое, что «вторая рука»: здесь дополнительная проверка происходит именно при оформлении кредита. Уполномоченное лицо не становится должником по кредиту: его задача — подтвердить, что решение заёмщика принято осознанно. - Проверка переводов по 12 признакам мошенничества
Банки обязаны проверять переводы по установленным Банком России признакам мошеннической операции. В 2026 году перечень включает 12 признаков. Среди них — сведения о получателе в базе Банка России о мошеннических операциях, нетипичная для клиента транзакция, смена номера телефона для банковской авторизации, признаки удалённого доступа или вредоносного программного обеспечения на устройстве, подозрительная активность телефонных разговоров и сообщений.
С 1 марта 2026 года учитываются также сведения о получателе из государственной информационной системы противодействия правонарушениям, совершаемым с использованием информационных технологий. - Пауза до 48 часов для повторного подозрительного перевода
Если банк обнаружил признаки мошенничества и приостановил перевод, а клиент после предупреждения снова пытается отправить деньги на те же реквизиты, может включиться период охлаждения до 48 часов.
Это дополнительный барьер против схем, в которых мошенник остаётся на связи с жертвой и требует действовать немедленно. Даже если человек не прислушался к первому предупреждению банка, повторный перевод не обязательно пройдёт сразу.
Смысл меры — не навсегда запретить клиенту распоряжаться своими деньгами, а разорвать созданный мошенником дефицит времени. - Лимит на снятие наличных в банкомате
С 1 сентября 2025 года банки проверяют выдачу наличных через банкоматы на признаки мошенничества. Банк России установил девять таких признаков.
Система учитывает, в частности, необычное время или место снятия, нетипичную сумму, недавнее оформление кредита, увеличение лимита на снятие наличных, крупный перевод самому себе из другого банка, смену номера телефона для авторизации и наличие вредоносных программ.
Если выявлен хотя бы один признак, банк сообщает клиенту об этом и на 48 часов вводит лимит: через банкомат можно получить не более 50 тыс. рублей в сутки. Более крупную сумму можно получить в отделении банка. - Ограничения для клиентов из антифрод-базы
Отдельный уровень защиты связан с базой Банка России о случаях и попытках переводов без добровольного согласия клиента. Если сведения о человеке или его электронных средствах платежа находятся в этой базе, банк обязан применять специальные ограничения.
При сохранении возможности пользоваться электронными средствами платежа переводы себе и другим физическим лицам ограничиваются 100 тыс. рублей в месяц. Выдача наличных через банкомат также ограничивается 100 тыс. рублей в месяц. За большей суммой человек может обратиться в отделение банка с документом, удостоверяющим личность.
Банк также обязан отказать в заключении нового договора об использовании электронных средств платежа с клиентом, сведения о котором находятся в базе. - Ограничение операций с токенизированными картами*
С 1 сентября 2025 года действует специальное правило для цифровых, или токенизированных, банковских карт. В течение первых 48 часов после токенизации банк обязан отказать во внесении через банкомат наличных на такую карту на сумму свыше 50 тыс. рублей. Мера рассчитана на схемы, где цифровая карта используется для быстрого перемещения денег. - Дополнительная проверка при выдаче онлайн-займов
Для микрофинансовых организаций установлены отдельные требования. При выдаче онлайн-займа МФО должна проверять, кому перечисляются деньги, и не допускать ситуации, когда заём оформлен на одного человека, а средства уходят на счёт другого.
В 2026 году также поэтапно вводятся требования к использованию биометрической идентификации при выдаче онлайн-займов. Для микрофинансовых компаний использование Единой биометрической системы при онлайн-выдаче стало обязательным с 1 марта 2026 года; для микрокредитных компаний предусмотрен более поздний переход.
Эти меры направлены на борьбу с кредитами, которые оформляются после кражи персональных данных.
Памятка для читателей
Попасться на удочку мошенников может каждый — и образованный, и осторожный, и опытный. Мошенники специально устраивают всё так, чтобы вы действовали быстро и не успели подумать. Это их работа.
Запомните главное правило: положите трубку и позвоните родным. Сыну, дочери, внуку, племяннику — любому взрослому, которому вы доверяете. Если родных нет рядом — идите к соседям. Покажите им СМС, номер телефона «сотрудника банка». Свежий взгляд со стороны — то, чего мошенники боятся больше всего: их схема работает только пока вы один на один с телефоном.
Сотрудники банка и полиции никогда не будут:
— просить перевести деньги на «безопасный счёт»;
— спрашивать код из СМС или пароль;
— заставлять снимать наличные и передавать их курьеру;
— пугать и торопить: «сейчас же, иначе заблокируют счёт».
Услышали такое — просто положите трубку, не продолжайте разговор!
Звоните только по номерам, которые знаете сами:
— в банк — по номеру на обратной стороне карты или в договоре;
— в полицию — по телефонам 102 или 112, набранным самостоятельно;
— в МФЦ
А прежде, чем что-то делать — посоветуйтесь с родными и соседями. Берегите себя и свои сбережения!
Автор текста Сергей Бурлаку. Подготовила Ксения Непомнящая (АП)
- Токенизированная банковская карта – это не физический кусочек пластика, который вы носите в своём кошельке, а цифровая карта: её данные заменены уникальным цифровым токеном для безопасного проведения платежей без передачи реальных реквизитов карты.